nwb.de
|
|1b7430a562a4401d8088061c78ee95e6|a6f9127d7e9644afa19a23b4d155697c|d06db203c5224a4889009b3cffe4fa94|
Neu
{"PRO":"23312.000000000022","5219ecb197c34c38bfebc59181fbb882":"23312.000000000022","PLUS":"16093.400000000034","81d6be144d0d452b87190aa3794e0b3d":"16093.400000000034","NEOS":"9834","BASIC":"6509.400000000011","c214ae5e92b44047934c6d3438c6d3df":"6509.400000000011","67299N.Ladenpreis":"4424.70000000001","67299N":"4424.70000000001","47ecf3c4c6d2979047520bedd728a710":"4424.70000000001","LP0008N":"3564.0499999999997","01158N":"2574","db8e8789cdead85f9af27211f5aadc7c":"2574","68623N.Ladenpreis":"2533.0000000000077","68623N":"2533.0000000000077","34d7b5d673fbc33417b8ee65c7f27fa2":"2533.0000000000077","67598N.Ladenpreis":"2503.200000000007","67598N":"2503.200000000007","91ff5ec2dc30538ea0ea1d0081d149a7":"2503.200000000007","67250N":"2025.300000000005","4ffb98385dbb39f16529949473b23fed":"2025.300000000005","AUS":"1185.599999999999","ca9b3ecb68b646129029a411416fe105":"1185.599999999999","68643N.Ladenpreis":"1515.1000000000013","68643N":"1515.1000000000013","43f5b15941e0b9c3a2d6287130d8f6fa":"1515.1000000000013","WSP":"1468.8000000000006","3427153ab841422791191c28b7efd2a7":"1468.8000000000006","67328UP":"1386","LP0009N":"1331.61","STINTER":"1331.2000000000003","0fb916448f304f6a9d2ad9c76faea5e4":"1331.2000000000003","68467N":"1306.6000000000006","d279d20322123f880fa4782ff48e5f50":"1306.6000000000006","10518K":"1200","67f388512dcd90ffb54ba0342df67f18":"1200","AUS.Ausbildungspreis":"1185.599999999999","10753K.Ladenpreis":"1157","10753K":"1157","a36cf835a1020befb1809e47a54b374e":"1157","66337K.Ladenpreis":"1034","66337K":"1034","51f11ffb3a4937f5d3b41968dcd5c13e":"1034","LP0010N":"1028.16","67308N.Ladenpreis":"1019.6999999999995","67308N":"1019.6999999999995","f3efbbef88c3e36fd1f420fb05f54638":"1019.6999999999995","66889N":"996","4eb34fe1d2ea7a9efecc1ef368c54fe6":"996","PSTON":"966.3999999999999","ba90e5a58fdd4bba88bcd9474668ba7f":"966.3999999999999","66664K.Ladenpreis":"924","66664K":"924","8de2ca8fe8d8fca24d2dd41b022f89e8":"924","L0039N":"913.92","L0038N":"913.9199999999998","66785N":"894","a94f1840f77ed4cbbab66d108e22552d":"894","63718K.Ladenpreis":"890","63718K":"890","7de08a34669582a0d643e75b26c191d1":"890"}

244,00 €

Subskriptionspreis: nur 224,00 €

Der Subskriptionspreis ist gültig bis zum 04.01.2027.

Status: In Vorbereitung; lieferbar ab 23.11.2026
Sie können den Artikel jetzt bereits vorbestellen! Sobald der Artikel lieferbar ist, bekommen Sie ihn umgehend zugeschickt.
  • Handels­bilanz nach HGB unter ausführlicher Berücksichtigung der Steuer­bilanz
  • Inkl. Online-Kommentar und KI-Chat
  • Sofort umsetzbare Lösungen für den Kanzlei­alltag
Frag den Kommentar!

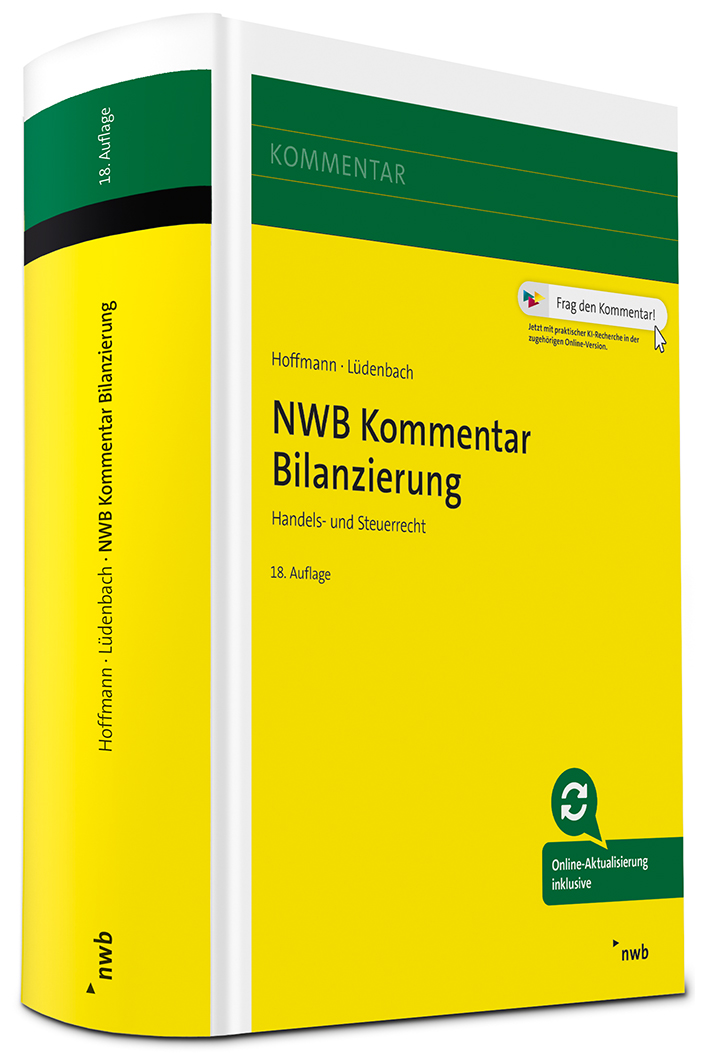
NWB Kommentar Bilanzierung

Handels- und Steuerrecht

Verfasst und herausgegeben von Wirtschaftsprüfer Steuerberater Professor Dr. Wolf-Dieter Hoffmann (✝︎) und Wirtschaftsprüfer Steuerberater Dr. Norbert Lüdenbach.
{"custom_product_attributs_id":"68378N-1","custom_product_attributs_erstveroeffentlichung":"2013-12-19T00:00:00+00:00","custom_product_attributs_aktuelle_veroeffentlichung":"2026-10-16T22:00:12+00:00","custom_product_attributs_auflage":18,"custom_product_attributs_firmengruppe":1,"custom_product_attributs_produktgruppe":1,"custom_product_attributs_untertitel":"Handels- und Steuerrecht","custom_product_attributs_bibliografischer_hinweis":"aktualisierte","custom_product_attributs_rechtsstand":"Rechtsstand: 01.9.2026","custom_product_attributs_seiten_text":"ca. 2600 Seiten","custom_product_attributs_onlineprodukt":"KOMMBIL","custom_product_attributs_urheberzeile":"Verfasst und herausgegeben von Wirtschaftspr\u00fcfer Steuerberater Professor Dr. Wolf-Dieter Hoffmann (+) und Wirtschaftspr\u00fcfer Steuerberater Dr. Norbert L\u00fcdenbach.\n","custom_product_attributs_isbn":"978-3-482-68378-7","custom_product_attributs_auflagenbemerkung":"18., aktualisierte Auflage. Aktualisierung im Internet und \"Frag den Kommentar!\" inklusive.","custom_product_attributs_autor_ids":"1126329,449534","nwb_data_einband":"Gebunden","custom_product_attributs_preisart":"LP","custom_product_attributs_preis_id":"45109","nwb_free_test_product":false,"custom_product_attributs_crossselling":"163755N, 168523N, 164643N","custom_product_attributs_ausgabeart":"Buch","nwb_medium":"Buch","updateHash":"c67a5a3ae2c83083359472b0e820abb4","custom_product_attributs_show_ask_book":false,"custom_product_attributs_lieferstatus":"In Herstellung","nwb_preisoption_ca":false,"nwb_subscription_price_end":"2027-01-04T00:00:00","custom_product_attributs_actuality_index":"2026-10-16T22:00:12+00:00","custom_product_attributs_searchstrings":"NWB Kommentar Bilanzierung, Kommentar Bilanzierung, Bilanzierung Kommentar, HGB Kommentar, Bilanzierung HGB, Handelsbilanz, Steuerbilanz, Handels- und Steuerrecht, Handelsrecht Bilanzierung, Steuerrecht Bilanzierung, Bilanzrecht, Rechnungslegung HGB, HGB Rechnungslegung, HGB \u00a7\u00a7 238\u2013342r, Jahresabschluss, Jahresabschluss HGB, Bilanzierung Praxis, Bilanzierung Steuerrecht, Bilanzierung Handelsrecht, Bilanzierung Steuerberater, Bilanzierung Wirtschaftspr\u00fcfer, Bilanzierung Bilanzbuchhalter, Bilanzierung Rechnungswesen, Praxiskommentar Bilanzierung, Bilanzierung Nachschlagewerk, Bilanzierung Fachbuch, Buchungss\u00e4tze, Buchungss\u00e4tze Bilanzierung, Steuerliche Besonderheiten Bilanzierung, Steuerliche Gewinnermittlung, Rechnungswesen Praxis, Bilanzierungsfragen, Bilanzierungsrecht, Bilanzierung Beispiele, HGB Bilanzierung Kommentar, Bilanzierung sicher entscheiden, richtig bilanzieren, Kommentar Handelsbilanz, Kommentar Steuerbilanz, NWB Bilanzierung, L\u00fcdenbach Bilanzierung, Norbert L\u00fcdenbach, Wolf-Dieter Hoffmann, NWB Kommentar Handels- und Steuerrecht","nwb_additional_yellow_box":"<ul>\n<li>Handels&shy;bilanz nach HGB unter ausf&uuml;hrlicher Ber&uuml;cksichtigung der Steuer&shy;bilanz<\/li>\n<li>Inkl. Online-Kommentar und KI-Chat<\/li>\n<li>Sofort umsetzbare L&ouml;sungen f&uuml;r den Kanzlei&shy;alltag<\/li>\n<\/ul>","custom_product_attributs_show_ask_comment":true,"custom_product_attributs_box2text":"<p><strong>Der NWB Kommentar Bilan&shy;zierung ist Ihr Begleiter f&uuml;r sichere Entscheidungen in Handels- und Steuer&shy;bilanz<\/strong><\/p>\n<p>Auf &uuml;ber 2.600 Seiten finden Sie fundierte Kommentierungen der &sect;&sect;&nbsp;238&ndash;342r HGB &ndash; stets mit ausf&uuml;hrlicher Ber&uuml;cksichtigung der steuerlichen Besonder&shy;heiten. Zahlreiche Beispiele, Buchungs&shy;s&auml;tze und &Uuml;bersichten liefern sofort umsetzbare L&ouml;sungen f&uuml;r den Kanzlei&shy;alltag.<\/p>\n<p><strong>Inhalt:<\/strong><\/p>\n<p><strong>Drittes Buch: Handels&shy;b&uuml;cher<\/strong><\/p>\n<p><strong>Erster Abschnitt: Vorschriften f&uuml;r alle Kaufleute<\/strong><\/p>\n<p><strong>Erster Unter&shy;abschnitt: Buch&shy;f&uuml;hrung; Inventar<\/strong><\/p>\n<p>&sect;&nbsp;238 Buch&shy;f&uuml;hrungs&shy;pflicht<br \/>&sect;&nbsp;239 F&uuml;hrung der Handels&shy;b&uuml;cher<br \/>&sect;&nbsp;240 Inventar<br \/>&sect;&nbsp;241 Inventur&shy;vereinfachungs&shy;verfahren<br \/>&sect;&nbsp;241a Befreiung von der Pflicht zur Buch&shy;f&uuml;hrung und Erstellung eines Inventars<\/p>\n<p><strong>Zweiter Unter&shy;abschnitt: Er&ouml;ffnungs&shy;bilanz; Jahres&shy;abschluss<\/strong><\/p>\n<p><strong>Erster Titel: Allgemeine Vorschriften<\/strong><\/p>\n<p>&sect;&nbsp;242 Pflicht zur Aufstellung<br \/>&sect;&nbsp;243 Aufstellungs&shy;grundsatz<br \/>&sect;&nbsp;244 Sprache; W&auml;hrungs&shy;einheit<br \/>&sect;&nbsp;245 Unterzeichnung<\/p>\n<p><strong>Zweiter Titel: Ansatz&shy;vorschriften<\/strong><\/p>\n<p>&sect;&nbsp;246 Vollst&auml;ndigkeit; Verrechnungs&shy;verbot<br \/>&sect;&nbsp;247 Inhalt der Bilanz<br \/>&sect;&nbsp;248 Bilanzierungs&shy;verbote und -wahlrechte<br \/>&sect;&nbsp;249 R&uuml;ck&shy;stellungen<br \/>&sect;&nbsp;250 Rechnungs&shy;abgrenzungs&shy;posten<br \/>&sect;&nbsp;251 Haftungs&shy;verh&auml;ltnisse<\/p>\n<p><strong>Dritter Titel: Bewertungs&shy;vorschriften<\/strong><\/p>\n<p>&sect;&nbsp;252 Allgemeine Bewertungs&shy;grunds&auml;tze<br \/>&sect;&nbsp;253 Zugangs- und Folge&shy;bewertung<br \/>&sect;&nbsp;254 Bildung von Bewertungs&shy;einheiten<br \/>&sect;&nbsp;255 Bewertungs&shy;ma&szlig;st&auml;be<br \/>&sect;&nbsp;256 Bewertungs&shy;vereinfachungs&shy;verfahren<br \/>&sect;&nbsp;256a W&auml;hrungs&shy;umrechnung<\/p>\n<p><strong>Dritter Unter&shy;abschnitt: Aufbewahrung und Vorlage<\/strong><\/p>\n<p>&sect;&nbsp;257 Aufbewahrung von Unterlagen; Aufbewahrungs&shy;fristen<br \/>&sect;&nbsp;258 Vorlegung im Rechts&shy;streit<br \/>&sect;&nbsp;259 Auszug bei Vorlegung im Rechts&shy;streit<br \/>&sect;&nbsp;260 Vorlegung bei Auseinander&shy;setzungen<br \/>&sect;&nbsp;261 Vorlegung von Unterlagen auf Bild- oder Daten&shy;tr&auml;gern<br \/>&sect;&nbsp;263 Vorbehalt landes&shy;rechtlicher Vorschriften<\/p>\n<p><strong>Zweiter Abschnitt: Erg&auml;nzende Vorschriften f&uuml;r Kapital&shy;gesellschaften (Aktien&shy;gesellschaften, Kommandit&shy;gesellschaften auf Aktien und Gesellschaften mit beschr&auml;nkter Haftung) sowie bestimmte Personen&shy;handels&shy;gesellschaften<\/strong><\/p>\n<p><strong>Erster Unter&shy;abschnitt: Jahres&shy;abschluss der Kapital&shy;gesellschaft und Lage&shy;bericht<\/strong><\/p>\n<p><strong>Erster Titel: Allgemeine Vorschriften<\/strong><\/p>\n<p>&sect;&nbsp;264 Pflicht zur Aufstellung; Befreiung<br \/>&sect;&nbsp;264a Anwendung auf bestimmte offene Handels&shy;gesellschaften und Kommandit&shy;gesellschaften<br \/>&sect;&nbsp;264b Befreiung der offenen Handels&shy;gesellschaften und Kommandit&shy;gesellschaften im Sinne des &sect;&nbsp;264a von der Anwendung der Vorschriften dieses Abschnitts<br \/>&sect;&nbsp;264c Besondere Bestimmungen f&uuml;r offene Handels&shy;gesellschaften und Kommandit&shy;gesellschaften im Sinne des &sect;&nbsp;264a<br \/>&sect;&nbsp;264d Kapitalmarkt&shy;orientierte Kapital&shy;gesellschaft<br \/>&sect;&nbsp;265 Allgemeine Grunds&auml;tze f&uuml;r die Gliederung<\/p>\n<p><strong>Zweiter Titel: Bilanz<\/strong><\/p>\n<p>&sect;&nbsp;266 Gliederung der Bilanz<br \/>&sect;&nbsp;267 Umschreibung der Gr&ouml;&szlig;en&shy;klassen<br \/>&sect;&nbsp;267a Kleinst&shy;kapital&shy;gesellschaften<br \/>&sect;&nbsp;268 Vorschriften zu einzelnen Posten der Bilanz; Bilanz&shy;vermerke<br \/>&sect;&nbsp;270 Bildung bestimmter Posten<br \/>&sect;&nbsp;271 Beteiligungen. Verbundene Unternehmen<br \/>&sect;&nbsp;272 Eigen&shy;kapital<br \/>&sect;&nbsp;274 Latente Steuern<br \/>&sect;&nbsp;274a Gr&ouml;&szlig;en&shy;abh&auml;ngige Erleichterungen<\/p>\n<p><strong>Dritter Titel: Gewinn- und Verlust&shy;rechnung<\/strong><\/p>\n<p>&sect;&nbsp;275 Gliederung<br \/>&sect;&nbsp;276 Gr&ouml;&szlig;en&shy;abh&auml;ngige Erleichterungen<br \/>&sect;&nbsp;277 Vorschriften zu einzelnen Posten der Gewinn- und Verlust&shy;rechnung<br \/>&sect;&nbsp;278 (weggefallen)<\/p>\n<p><strong>F&uuml;nfter Titel: Anhang<\/strong><\/p>\n<p>&sect;&nbsp;284 Erl&auml;uterung der Bilanz und der Gewinn- und Verlust&shy;rechnung<br \/>&sect;&nbsp;285 Sonstige Pflicht&shy;angaben<br \/>&sect;&nbsp;286 Unterlassen von Angaben<br \/>&sect;&nbsp;288 Gr&ouml;&szlig;en&shy;abh&auml;ngige Erleichterungen<\/p>\n<p><strong>Sechster Titel: Lage&shy;bericht<\/strong><\/p>\n<p>&sect;&nbsp;289 Inhalt des Lage&shy;berichts<br \/>&sect;&nbsp;289a Erg&auml;nzende Vorgaben f&uuml;r bestimmte Aktien&shy;gesellschaften und Kommandit&shy;gesellschaften auf Aktien<br \/>&sect;&nbsp;289b Pflicht zur nicht&shy;finanziellen Erkl&auml;rung; Befreiungen<br \/>&sect;&nbsp;289c Inhalt der nicht&shy;finanziellen Erkl&auml;rung<br \/>&sect;&nbsp;289d Nutzung von Rahmen&shy;werken<br \/>&sect;&nbsp;289e Weglassen nachteiliger Angaben<br \/>&sect;&nbsp;289f Erkl&auml;rung zur Unternehmens&shy;f&uuml;hrung<\/p>\n<p><strong>Zweiter Unter&shy;abschnitt: Konzern&shy;abschluss und Konzern&shy;lagebericht<\/strong><\/p>\n<p><strong>Erster Titel: Anwendungs&shy;bereich<\/strong><\/p>\n<p>&sect;&nbsp;290 Pflicht zur Aufstellung<br \/>&sect;&nbsp;291 Befreiende Wirkung von EU\/EWR-Konzern&shy;abschl&uuml;ssen<br \/>&sect;&nbsp;292 Befreiende Wirkung von Konzern&shy;abschl&uuml;ssen aus Dritt&shy;staaten<br \/>&sect;&nbsp;293 Gr&ouml;&szlig;en&shy;abh&auml;ngige Befreiungen<\/p>\n<p><strong>Zweiter Titel: Konsolidierungs&shy;kreis<\/strong><\/p>\n<p>&sect;&nbsp;294 Einzubeziehende Unternehmen, Vorlage- und Auskunfts&shy;pflichten<br \/>&sect;&nbsp;296 Verzicht auf die Einbeziehung<\/p>\n<p><strong>Dritter Titel: Inhalt und Form des Konzern&shy;abschlusses<\/strong><\/p>\n<p>&sect;&nbsp;297 Inhalt<br \/>&sect;&nbsp;298 Anzuwendende Vorschriften, Erleichterungen<br \/>&sect;&nbsp;299 Stichtag f&uuml;r die Aufstellung<\/p>\n<p><strong>Vierter Titel: Voll&shy;konsolidierung<\/strong><\/p>\n<p>&sect;&nbsp;300 Konsolidierungs&shy;grunds&auml;tze, Vollst&auml;ndigkeits&shy;gebot<br \/>&sect;&nbsp;301 Kapital&shy;konsolidierung<br \/>&sect;&nbsp;303 Schulden&shy;konsolidierung<br \/>&sect;&nbsp;304 Behandlung der Zwischen&shy;ergebnisse<br \/>&sect;&nbsp;305 Aufwands- und Ertrags&shy;konsolidierung<br \/>&sect;&nbsp;306 Latente Steuern<br \/>&sect;&nbsp;307 Anteile anderer Gesellschafter<\/p>\n<p><strong>F&uuml;nfter Titel: Bewertungs&shy;vorschriften<\/strong><\/p>\n<p>&sect;&nbsp;308 Einheitliche Bewertung<br \/>&sect;&nbsp;308a Umrechnung von auf fremde W&auml;hrung lautenden Abschl&uuml;ssen<br \/>&sect;&nbsp;309 Behandlung des Unterschieds&shy;betrags<\/p>\n<p><strong>Sechster Titel: Anteil&shy;m&auml;&szlig;ige Konsolidierung<\/strong><\/p>\n<p>&sect;&nbsp;310 Anteil&shy;m&auml;&szlig;ige Konsolidierung<\/p>\n<p><strong>Siebenter Titel: Assoziierte Unternehmen<\/strong><\/p>\n<p>&sect;&nbsp;311 Definition, Befreiung<br \/>&sect;&nbsp;312 Wert&shy;ansatz der Beteiligung und Behandlung des Unterschieds&shy;betrags<\/p>\n<p><strong>Achter Titel: Konzern&shy;anhang<\/strong><\/p>\n<p>&sect;&nbsp;313 Erl&auml;uterung der Konzern&shy;bilanz und der Konzern-Gewinn- und Verlust&shy;rechnung. Angaben zum Beteiligungs&shy;besitz<br \/>&sect;&nbsp;314 Sonstige Pflicht&shy;angaben<\/p>\n<p><strong>Neunter Titel: Konzern&shy;lagebericht<\/strong><\/p>\n<p>&sect;&nbsp;315 Inhalt des Konzern&shy;lageberichts<br \/>&sect;&nbsp;315a Erg&auml;nzende Vorschriften f&uuml;r bestimmte Aktien&shy;gesellschaften und Kommandit&shy;gesellschaften auf Aktien<br \/>&sect;&nbsp;315b Pflicht zur nicht&shy;finanziellen Konzern&shy;erkl&auml;rung; Befreiungen<br \/>&sect;&nbsp;315c Inhalt der nicht&shy;finanziellen Konzern&shy;erkl&auml;rung<br \/>&sect;&nbsp;315d Konzern&shy;erkl&auml;rung zur Unternehmens&shy;f&uuml;hrung<\/p>\n<p><strong>Zehnter Titel: Konzern&shy;abschluss nach internationalen Rechnungs&shy;legungs&shy;standards<\/strong><\/p>\n<p>&sect;&nbsp;315e Konzern&shy;abschluss nach internationalen Rechnungs&shy;legungs&shy;standards<\/p>\n<p><strong>Dritter Unter&shy;abschnitt: Pr&uuml;fung<\/strong><\/p>\n<p>&sect;&nbsp;316 Pflicht zur Pr&uuml;fung<br \/>&sect;&nbsp;316a Abschluss&shy;pr&uuml;fung bei Unternehmen von &ouml;ffentlichem Interesse<br \/>&sect;&nbsp;317 Gegenstand und Umfang der Pr&uuml;fung<br \/>&sect;&nbsp;318 Bestellung und Abberufung des Abschluss&shy;pr&uuml;fers<br \/>&sect;&nbsp;319 Auswahl der Abschluss&shy;pr&uuml;fer und Ausschluss&shy;gr&uuml;nde<br \/>&sect;&nbsp;319a (weggefallen)<br \/>&sect;&nbsp;319b Netzwerk<br \/>&sect;&nbsp;320 Vorlage&shy;pflicht, Auskunfts&shy;recht<br \/>&sect;&nbsp;321 Pr&uuml;fungs&shy;bericht<br \/>&sect;&nbsp;321a Offenlegung des Pr&uuml;fungs&shy;berichts in besonderen F&auml;llen<br \/>&sect;&nbsp;322 Best&auml;tigungs&shy;vermerk<br \/>&sect;&nbsp;323 Verantwortlichkeit des Abschluss&shy;pr&uuml;fers<br \/>&sect;&nbsp;324 Pr&uuml;fungs&shy;ausschuss<br \/>&sect;&nbsp;324a Anwendung auf den Einzel&shy;abschluss nach &sect;&nbsp;325 Abs.&nbsp;2a<\/p>\n<p><strong>Vierter Unter&shy;abschnitt: Offenlegung. Pr&uuml;fung durch die das Unternehmens&shy;register f&uuml;hrende Stelle<\/strong><\/p>\n<p>&sect;&nbsp;325 Offenlegung<br \/>&sect;&nbsp;325a Zweig&shy;niederlassungen von Kapital&shy;gesellschaften mit Sitz im Ausland<br \/>&sect;&nbsp;326 Gr&ouml;&szlig;en&shy;abh&auml;ngige Erleichterungen f&uuml;r kleine Kapital&shy;gesellschaften und <strong>Kleinst&shy;kapital&shy;gesellschaften bei der Offenlegung<\/strong><br \/>&sect;&nbsp;327 Gr&ouml;&szlig;en&shy;abh&auml;ngige Erleichterungen f&uuml;r mittel&shy;gro&szlig;e Kapital&shy;gesellschaften bei der <strong>Offenlegung<\/strong><br \/>&sect;&nbsp;327a Erleichterung f&uuml;r bestimmte kapitalmarkt&shy;orientierte Kapital&shy;gesellschaften<br \/>&sect;&nbsp;328 Form, Format und Inhalt der Unterlagen bei der Offenlegung, Ver&ouml;ffentlichung und Vervielf&auml;ltigung<br \/>&sect;&nbsp;329 Pr&uuml;fungs- und Unter&shy;richtungs&shy;pflicht der das Unternehmens&shy;register f&uuml;hrenden Stelle<\/p>\n<p><strong>F&uuml;nfter Unter&shy;abschnitt: Verordnungs&shy;erm&auml;chtigung f&uuml;r Form&shy;bl&auml;tter und andere Vorschriften<\/strong><\/p>\n<p>&sect;&nbsp;330 Form&shy;vorschriften<\/p>\n<p><strong>Sechster Unter&shy;abschnitt: Straf- und Bu&szlig;geld&shy;vorschriften, Ordnungs&shy;gelder<\/strong><\/p>\n<p>&sect;&nbsp;331 Unrichtige Darstellung<br \/>&sect;&nbsp;331a Unrichtige Versicherung<br \/>&sect;&nbsp;332 Verletzung der Berichts&shy;pflicht<br \/>&sect;&nbsp;333 Verletzung der Geheimhaltungs&shy;pflicht<br \/>&sect;&nbsp;333a Verletzung der Pflichten bei Abschluss&shy;pr&uuml;fungen<br \/>&sect;&nbsp;334 Bu&szlig;geld&shy;vorschriften<br \/>&sect;&nbsp;335 Festsetzung von Ordnungs&shy;geld; Verordnungs&shy;erm&auml;chtigungen 2415<br \/>&sect;&nbsp;335a Beschwerde gegen die Festsetzung von Ordnungs&shy;geld; Rechts&shy;beschwerde; Verordnungs&shy;erm&auml;chtigung<br \/>&sect;&nbsp;335b Anwendung der Straf- und Bu&szlig;geld- sowie der Ordnungs&shy;geld&shy;vorschriften auf bestimmte offene Handels&shy;gesellschaften und Kommandit&shy;gesellschaften<\/p>\n<p><strong>Dritter Abschnitt: Erg&auml;nzende Vorschriften f&uuml;r eingetragene Genossenschaften<\/strong><\/p>\n<p>&sect;&nbsp;336 Pflicht zur Aufstellung von Jahres&shy;abschluss und Lage&shy;bericht<br \/>&sect;&nbsp;337 Vorschriften zur Bilanz<br \/>&sect;&nbsp;338 Vorschriften zum Anhang<br \/>&sect;&nbsp;339 Offenlegung<\/p>\n<p><strong>Vierter Abschnitt: Erg&auml;nzende Vorschriften f&uuml;r bestimmte Unternehmen<\/strong><\/p>\n<p><strong>Vierter Unter&shy;abschnitt: Erg&auml;nzende Vorschriften f&uuml;r bestimmte umsatz&shy;starke multinationale Unternehmen und Konzerne<\/strong><\/p>\n<p><strong>Erster Titel: Anwendungs&shy;bereich; Begriffs&shy;bestimmungen<\/strong><\/p>\n<p>&sect;&nbsp;342 Anwendungs&shy;bereich<br \/>&sect;&nbsp;342a Begriffs&shy;bestimmungen<\/p>\n<p><strong>Zweiter Titel: Pflicht zur Ertrag&shy;steuer&shy;informations&shy;berichterstattung<\/strong><\/p>\n<p>&sect;&nbsp;342b Unverbundene Unternehmen mit Sitz im Inland<br \/>&sect;&nbsp;342c Oberste Mutter&shy;unternehmen mit Sitz im Inland<br \/>&sect;&nbsp;342d Tochter&shy;unternehmen mit Sitz im Inland von obersten Mutter&shy;unternehmen mit Sitz in einem Dritt&shy;staat<br \/>&sect;&nbsp;342e Inl&auml;ndische Zweig&shy;niederlassungen unverbundener Unternehmen mit Sitz in einem Dritt&shy;staat<br \/>&sect;&nbsp;342f Inl&auml;ndische Zweig&shy;niederlassungen verbundener Unternehmen mit Sitz in einem Dritt&shy;staat<\/p>\n<p><strong>Dritter Titel: Einzubeziehende Unternehmen; Inhalt und Form des Ertrag&shy;steuer&shy;informations&shy;berichts<\/strong><\/p>\n<p>&sect;&nbsp;342g Einzubeziehende Unternehmen<br \/>&sect;&nbsp;342h Pflicht&shy;angaben<br \/>&sect;&nbsp;342i L&auml;nder&shy;bezogener Ausweis der Angaben<br \/>&sect;&nbsp;342j W&auml;hrung<br \/>&sect;&nbsp;342k Weglassen nachteiliger Angaben<br \/>&sect;&nbsp;342l Form&shy;blatt; maschinen&shy;lesbares elektronisches Format<\/p>\n<p><strong>Vierter Titel: Offenlegung und Ver&ouml;ffentlichung<\/strong><\/p>\n<p>&sect;&nbsp;342m Offenlegung im Unternehmens&shy;register<br \/>&sect;&nbsp;342n Ver&ouml;ffentlichung auf der Internet&shy;seite der Gesellschaft<\/p>\n<p><strong>F&uuml;nfter Titel: Bu&szlig;geld&shy;vorschriften; Ordnungs&shy;gelder<\/strong><\/p>\n<p>&sect;&nbsp;342o Bu&szlig;geld&shy;vorschriften<br \/>&sect;&nbsp;342p Ordnungs&shy;gelder<\/p>\n<p><strong>F&uuml;nfter Abschnitt: Privates Rechnungs&shy;legungs&shy;gremium; Rechnungs&shy;legungs&shy;beirat<\/strong><\/p>\n<p>&sect;&nbsp;342q Privates Rechnungs&shy;legungs&shy;gremium<br \/>&sect;&nbsp;342r Rechnungs&shy;legungs&shy;beirat<\/p>\n<p><strong>Sechster Abschnitt: Pr&uuml;fstelle f&uuml;r Rechnungs&shy;legung (weggefallen)<\/strong><\/p>\n<p>&sect;&sect;&nbsp;342b ff. HGB a. F. \/ &sect;&sect;&nbsp;106 ff. WpHG Pr&uuml;fung von Unternehmens&shy;abschl&uuml;ssen und -berichten (Enforcement)<\/p>\n<p><strong>&Uuml;bergangs&shy;vorschriften zum Bilanz&shy;rechts&shy;modernisierungs&shy;gesetz<\/strong><\/p>\n<p>Art.&nbsp;66 EGHGB<br \/>Art.&nbsp;67 EGHGB<\/p>","custom_product_attributs_textImSuchergebnis":"<p><strong>Richtig bilanzieren. Sicher beraten. <\/strong>Der NWB Kommentar Bilan&shy;zierung hilft dort weiter, wo es in der Beratungs&shy;praxis darauf ankommt. Kommentiert werden die &sect;&sect; 238&ndash;342r HGB &ndash; stets mit aus&shy;f&uuml;hrlicher Ber&uuml;ck&shy;sichtigung der steuer&shy;lichen Besonder&shy;heiten. Die rechtliche Ein&shy;ordnung wird mit dem verbunden, was im Alltag gebraucht wird: zahlreiche Beispiele, Buchungs&shy;s&auml;tze, &Uuml;bersichten und klare Hinweise f&uuml;r die Umsetzung. Die 18. Auflage greift aktuelle Entwicklungen in Recht&shy;sprechung, Verwaltung und Fach&shy;literatur auf.<\/p>","custom_product_attributs_zielgruppentext":"<p>F&uuml;r <strong>Steuer&shy;berater<\/strong> und <strong>Wirtschafts&shy;pr&uuml;fer<\/strong>, die Bilanzierungs&shy;fragen handels- und steuer&shy;rechtlich beurteilen.<\/p>\n<p>F&uuml;r <strong>Fach&shy;kr&auml;fte im Rechnungs&shy;wesen<\/strong>, die Entscheidungen f&uuml;r den Abschluss vorbereiten.<\/p>\n<p><strong>Weitere Ziel&shy;gruppen:<\/strong><\/p>\n<ul>\n<li>Pr&uuml;fungs&shy;assistenten<\/li>\n<li>Bilanz&shy;buchhalter<\/li>\n<li>Mit&shy;arbeiter in steuer- und wirtschafts&shy;beratenden Berufen und in der Finanz&shy;verwaltung<\/li>\n<li>Studierende<\/li>\n<\/ul>","custom_product_attributs_hide_shipping_status":false,"custom_product_attributs_fortsetzung":"5937","nwb_planned_appear":"23.11.2026","imn_nwb_product_badges":"\/media\/b8\/9d\/53\/1776426006\/online_version_inklusive_200x200(2).webp","custom_product_attributs_sales_last_30_days":224.0}
18. Auflage. 2026. ca. 2600 Seiten. Gebunden.
978-3-482-68378-7
Produkt Badge
Ausgabeart
Neu
{"PRO":"23312.000000000022","5219ecb197c34c38bfebc59181fbb882":"23312.000000000022","PLUS":"16093.400000000034","81d6be144d0d452b87190aa3794e0b3d":"16093.400000000034","NEOS":"9834","BASIC":"6509.400000000011","c214ae5e92b44047934c6d3438c6d3df":"6509.400000000011","67299N.Ladenpreis":"4424.70000000001","67299N":"4424.70000000001","47ecf3c4c6d2979047520bedd728a710":"4424.70000000001","LP0008N":"3564.0499999999997","01158N":"2574","db8e8789cdead85f9af27211f5aadc7c":"2574","68623N.Ladenpreis":"2533.0000000000077","68623N":"2533.0000000000077","34d7b5d673fbc33417b8ee65c7f27fa2":"2533.0000000000077","67598N.Ladenpreis":"2503.200000000007","67598N":"2503.200000000007","91ff5ec2dc30538ea0ea1d0081d149a7":"2503.200000000007","67250N":"2025.300000000005","4ffb98385dbb39f16529949473b23fed":"2025.300000000005","AUS":"1185.599999999999","ca9b3ecb68b646129029a411416fe105":"1185.599999999999","68643N.Ladenpreis":"1515.1000000000013","68643N":"1515.1000000000013","43f5b15941e0b9c3a2d6287130d8f6fa":"1515.1000000000013","WSP":"1468.8000000000006","3427153ab841422791191c28b7efd2a7":"1468.8000000000006","67328UP":"1386","LP0009N":"1331.61","STINTER":"1331.2000000000003","0fb916448f304f6a9d2ad9c76faea5e4":"1331.2000000000003","68467N":"1306.6000000000006","d279d20322123f880fa4782ff48e5f50":"1306.6000000000006","10518K":"1200","67f388512dcd90ffb54ba0342df67f18":"1200","AUS.Ausbildungspreis":"1185.599999999999","10753K.Ladenpreis":"1157","10753K":"1157","a36cf835a1020befb1809e47a54b374e":"1157","66337K.Ladenpreis":"1034","66337K":"1034","51f11ffb3a4937f5d3b41968dcd5c13e":"1034","LP0010N":"1028.16","67308N.Ladenpreis":"1019.6999999999995","67308N":"1019.6999999999995","f3efbbef88c3e36fd1f420fb05f54638":"1019.6999999999995","66889N":"996","4eb34fe1d2ea7a9efecc1ef368c54fe6":"996","PSTON":"966.3999999999999","ba90e5a58fdd4bba88bcd9474668ba7f":"966.3999999999999","66664K.Ladenpreis":"924","66664K":"924","8de2ca8fe8d8fca24d2dd41b022f89e8":"924","L0039N":"913.92","L0038N":"913.9199999999998","66785N":"894","a94f1840f77ed4cbbab66d108e22552d":"894","63718K.Ladenpreis":"890","63718K":"890","7de08a34669582a0d643e75b26c191d1":"890"}

244,00 €

Subskriptionspreis: nur 224,00 €

Der Subskriptionspreis ist gültig bis zum 04.01.2027.

Status: In Vorbereitung; lieferbar ab 23.11.2026
Sie können den Artikel jetzt bereits vorbestellen! Sobald der Artikel lieferbar ist, bekommen Sie ihn umgehend zugeschickt.
  • Handels­bilanz nach HGB unter ausführlicher Berücksichtigung der Steuer­bilanz
  • Inkl. Online-Kommentar und KI-Chat
  • Sofort umsetzbare Lösungen für den Kanzlei­alltag

NWB Kommentar Bilanzierung

Das Standard­werk für sichere Bilanzierungs­entscheidungen!

Der NWB Kommentar Bilan­zierung unterstützt Sie bei den Fragen, die in der Beratungs­praxis wirklich zählen. Die Kommentierungen der §§ 238–342r HGB berücksichtigen umfassend die steuerlichen Besonder­heiten und schlagen die Brücke zur praktischen Umsetzung. Zahlreiche Beispiele, Buchungs­sätze, Übersichten und konkrete Hinweise machen komplexe Regelungen schnell verständlich und direkt anwendbar.


Das ist neu!

Die 18. Auflage greift aktuelle Entwicklungen in Recht­sprechung, Verwaltung und Fach­literatur auf. Neu aufgenommen bzw. aktualisiert wurden wichtige Themen wie:

  • Zugangs- und Folge­bewertung bei überhöhten Anschaffungs­kosten: Was gilt, wenn ein Mandant für eine Immobilie, eine Beteiligung oder ein anderes Wirtschafts­gut einen wirtschaftlich nicht angemessenen Preis gezahlt hat? Wie ist der Zugang zu behandeln – und welche Folgen ergeben sich später für Bewertung und Abschreibung?
  • Aktuelle BMF-Grund­sätze zur Abgrenzung laufender Aufwendungen von Anschaffungs- und Herstellungs­kosten, etwa zur Betriebs­bereitschaft, wesentlichen Verbesserung und Sanierung in Raten
  • Lösungen zur Bilan­zierung von Treibhausgas-Emissions­rechten und CBAM-Zertifikaten
  • Aktuelle Recht­sprechung und Verwaltungs­auffassung, u. a. zu Rück­stellungen, Umsatz­realisierung, E-Rechnung, latenten Steuern und Konzern­rechnungs­legung

Der Kommentar berücksichtigt handels­rechtliche und steuerliche Vorgaben mit ihren konkreten Auswirkungen auf die Praxis. So erhalten Steuer­berater, Wirtschafts­prüfer und Mitarbeitende im Rechnungs­wesen eine verlässliche und praxis­nahe Orientierung.

Rechts­stand: 1.9.2026


Das sagt die Fachwelt!

„Eine Fundgrube für den Praktiker“
Prof. Dr. Peter Oser, Honorar­professor an der Universität Mannheim

„Ein unverzichtbarer Kommentar – immer griffbereit auf dem Schreib­tisch“
Dr. Egmont Kulosa, Richter am BFH


Das ist inklusive!

Alle Buch­käufer können ohne zusätzliche Kosten den Online-Kommentar und KI in der NWB Daten­bank nutzen

Immer auf dem neuesten Stand

Die zugehörige Online-Version in der NWB Daten­bank wird quartals­weise aktualisiert. Wichtige Recht­sprechungen, BMF-Schreiben sowie IDW- und DRSC-Verlautbarungen werden zeitnah eingearbeitet und praxis­orientiert kommentiert.

Inklusive KI-Chat NWB KIRA: Fach­fragen stellen. Schneller Antworten finden.

Mit „Frag den Kommentar!“ nutzen Sie NWB KIRA direkt in der Online-Version dieses Werks. Stellen Sie einfach Ihre steuerliche Fach­frage und erhalten Sie direkt eine passende Antwort. Bei Bedarf können Sie im Chat weitere Fragen stellen und das Thema vertiefen.


Jetzt 20,- € sparen!

Jetzt vorbestellen und 20 € sparen: Sichern Sie sich den NWB Kommentar Bilan­zierung bis zum 4. Januar 2027 zum Sonder­preis. Nach Erscheinen am 23.11.2026 liefern wir Ihnen das Werk versand­kostenfrei.

Aus dem Inhalt "NWB Kommentar Bilanzierung"

Der NWB Kommentar Bilan­zierung ist Ihr Begleiter für sichere Entscheidungen in Handels- und Steuer­bilanz

Auf über 2.600 Seiten finden Sie fundierte Kommentierungen der §§ 238–342r HGB – stets mit ausführlicher Berücksichtigung der steuerlichen Besonder­heiten. Zahlreiche Beispiele, Buchungs­sätze und Übersichten liefern sofort umsetzbare Lösungen für den Kanzlei­alltag.

Inhalt:

Drittes Buch: Handels­bücher

Erster Abschnitt: Vorschriften für alle Kaufleute

Erster Unter­abschnitt: Buch­führung; Inventar

§ 238 Buch­führungs­pflicht
§ 239 Führung der Handels­bücher
§ 240 Inventar
§ 241 Inventur­vereinfachungs­verfahren
§ 241a Befreiung von der Pflicht zur Buch­führung und Erstellung eines Inventars

Zweiter Unter­abschnitt: Eröffnungs­bilanz; Jahres­abschluss

Erster Titel: Allgemeine Vorschriften

§ 242 Pflicht zur Aufstellung
§ 243 Aufstellungs­grundsatz
§ 244 Sprache; Währungs­einheit
§ 245 Unterzeichnung

Zweiter Titel: Ansatz­vorschriften

§ 246 Vollständigkeit; Verrechnungs­verbot
§ 247 Inhalt der Bilanz
§ 248 Bilanzierungs­verbote und -wahlrechte
§ 249 Rück­stellungen
§ 250 Rechnungs­abgrenzungs­posten
§ 251 Haftungs­verhältnisse

Dritter Titel: Bewertungs­vorschriften

§ 252 Allgemeine Bewertungs­grundsätze
§ 253 Zugangs- und Folge­bewertung
§ 254 Bildung von Bewertungs­einheiten
§ 255 Bewertungs­maßstäbe
§ 256 Bewertungs­vereinfachungs­verfahren
§ 256a Währungs­umrechnung

Dritter Unter­abschnitt: Aufbewahrung und Vorlage

§ 257 Aufbewahrung von Unterlagen; Aufbewahrungs­fristen
§ 258 Vorlegung im Rechts­streit
§ 259 Auszug bei Vorlegung im Rechts­streit
§ 260 Vorlegung bei Auseinander­setzungen
§ 261 Vorlegung von Unterlagen auf Bild- oder Daten­trägern
§ 263 Vorbehalt landes­rechtlicher Vorschriften

Zweiter Abschnitt: Ergänzende Vorschriften für Kapital­gesellschaften (Aktien­gesellschaften, Kommandit­gesellschaften auf Aktien und Gesellschaften mit beschränkter Haftung) sowie bestimmte Personen­handels­gesellschaften

Erster Unter­abschnitt: Jahres­abschluss der Kapital­gesellschaft und Lage­bericht

Erster Titel: Allgemeine Vorschriften

§ 264 Pflicht zur Aufstellung; Befreiung
§ 264a Anwendung auf bestimmte offene Handels­gesellschaften und Kommandit­gesellschaften
§ 264b Befreiung der offenen Handels­gesellschaften und Kommandit­gesellschaften im Sinne des § 264a von der Anwendung der Vorschriften dieses Abschnitts
§ 264c Besondere Bestimmungen für offene Handels­gesellschaften und Kommandit­gesellschaften im Sinne des § 264a
§ 264d Kapitalmarkt­orientierte Kapital­gesellschaft
§ 265 Allgemeine Grundsätze für die Gliederung

Zweiter Titel: Bilanz

§ 266 Gliederung der Bilanz
§ 267 Umschreibung der Größen­klassen
§ 267a Kleinst­kapital­gesellschaften
§ 268 Vorschriften zu einzelnen Posten der Bilanz; Bilanz­vermerke
§ 270 Bildung bestimmter Posten
§ 271 Beteiligungen. Verbundene Unternehmen
§ 272 Eigen­kapital
§ 274 Latente Steuern
§ 274a Größen­abhängige Erleichterungen

Dritter Titel: Gewinn- und Verlust­rechnung

§ 275 Gliederung
§ 276 Größen­abhängige Erleichterungen
§ 277 Vorschriften zu einzelnen Posten der Gewinn- und Verlust­rechnung
§ 278 (weggefallen)

Fünfter Titel: Anhang

§ 284 Erläuterung der Bilanz und der Gewinn- und Verlust­rechnung
§ 285 Sonstige Pflicht­angaben
§ 286 Unterlassen von Angaben
§ 288 Größen­abhängige Erleichterungen

Sechster Titel: Lage­bericht

§ 289 Inhalt des Lage­berichts
§ 289a Ergänzende Vorgaben für bestimmte Aktien­gesellschaften und Kommandit­gesellschaften auf Aktien
§ 289b Pflicht zur nicht­finanziellen Erklärung; Befreiungen
§ 289c Inhalt der nicht­finanziellen Erklärung
§ 289d Nutzung von Rahmen­werken
§ 289e Weglassen nachteiliger Angaben
§ 289f Erklärung zur Unternehmens­führung

Zweiter Unter­abschnitt: Konzern­abschluss und Konzern­lagebericht

Erster Titel: Anwendungs­bereich

§ 290 Pflicht zur Aufstellung
§ 291 Befreiende Wirkung von EU/EWR-Konzern­abschlüssen
§ 292 Befreiende Wirkung von Konzern­abschlüssen aus Dritt­staaten
§ 293 Größen­abhängige Befreiungen

Zweiter Titel: Konsolidierungs­kreis

§ 294 Einzubeziehende Unternehmen, Vorlage- und Auskunfts­pflichten
§ 296 Verzicht auf die Einbeziehung

Dritter Titel: Inhalt und Form des Konzern­abschlusses

§ 297 Inhalt
§ 298 Anzuwendende Vorschriften, Erleichterungen
§ 299 Stichtag für die Aufstellung

Vierter Titel: Voll­konsolidierung

§ 300 Konsolidierungs­grundsätze, Vollständigkeits­gebot
§ 301 Kapital­konsolidierung
§ 303 Schulden­konsolidierung
§ 304 Behandlung der Zwischen­ergebnisse
§ 305 Aufwands- und Ertrags­konsolidierung
§ 306 Latente Steuern
§ 307 Anteile anderer Gesellschafter

Fünfter Titel: Bewertungs­vorschriften

§ 308 Einheitliche Bewertung
§ 308a Umrechnung von auf fremde Währung lautenden Abschlüssen
§ 309 Behandlung des Unterschieds­betrags

Sechster Titel: Anteil­mäßige Konsolidierung

§ 310 Anteil­mäßige Konsolidierung

Siebenter Titel: Assoziierte Unternehmen

§ 311 Definition, Befreiung
§ 312 Wert­ansatz der Beteiligung und Behandlung des Unterschieds­betrags

Achter Titel: Konzern­anhang

§ 313 Erläuterung der Konzern­bilanz und der Konzern-Gewinn- und Verlust­rechnung. Angaben zum Beteiligungs­besitz
§ 314 Sonstige Pflicht­angaben

Neunter Titel: Konzern­lagebericht

§ 315 Inhalt des Konzern­lageberichts
§ 315a Ergänzende Vorschriften für bestimmte Aktien­gesellschaften und Kommandit­gesellschaften auf Aktien
§ 315b Pflicht zur nicht­finanziellen Konzern­erklärung; Befreiungen
§ 315c Inhalt der nicht­finanziellen Konzern­erklärung
§ 315d Konzern­erklärung zur Unternehmens­führung

Zehnter Titel: Konzern­abschluss nach internationalen Rechnungs­legungs­standards

§ 315e Konzern­abschluss nach internationalen Rechnungs­legungs­standards

Dritter Unter­abschnitt: Prüfung

§ 316 Pflicht zur Prüfung
§ 316a Abschluss­prüfung bei Unternehmen von öffentlichem Interesse
§ 317 Gegenstand und Umfang der Prüfung
§ 318 Bestellung und Abberufung des Abschluss­prüfers
§ 319 Auswahl der Abschluss­prüfer und Ausschluss­gründe
§ 319a (weggefallen)
§ 319b Netzwerk
§ 320 Vorlage­pflicht, Auskunfts­recht
§ 321 Prüfungs­bericht
§ 321a Offenlegung des Prüfungs­berichts in besonderen Fällen
§ 322 Bestätigungs­vermerk
§ 323 Verantwortlichkeit des Abschluss­prüfers
§ 324 Prüfungs­ausschuss
§ 324a Anwendung auf den Einzel­abschluss nach § 325 Abs. 2a

Vierter Unter­abschnitt: Offenlegung. Prüfung durch die das Unternehmens­register führende Stelle

§ 325 Offenlegung
§ 325a Zweig­niederlassungen von Kapital­gesellschaften mit Sitz im Ausland
§ 326 Größen­abhängige Erleichterungen für kleine Kapital­gesellschaften und Kleinst­kapital­gesellschaften bei der Offenlegung
§ 327 Größen­abhängige Erleichterungen für mittel­große Kapital­gesellschaften bei der Offenlegung
§ 327a Erleichterung für bestimmte kapitalmarkt­orientierte Kapital­gesellschaften
§ 328 Form, Format und Inhalt der Unterlagen bei der Offenlegung, Veröffentlichung und Vervielfältigung
§ 329 Prüfungs- und Unter­richtungs­pflicht der das Unternehmens­register führenden Stelle

Fünfter Unter­abschnitt: Verordnungs­ermächtigung für Form­blätter und andere Vorschriften

§ 330 Form­vorschriften

Sechster Unter­abschnitt: Straf- und Bußgeld­vorschriften, Ordnungs­gelder

§ 331 Unrichtige Darstellung
§ 331a Unrichtige Versicherung
§ 332 Verletzung der Berichts­pflicht
§ 333 Verletzung der Geheimhaltungs­pflicht
§ 333a Verletzung der Pflichten bei Abschluss­prüfungen
§ 334 Bußgeld­vorschriften
§ 335 Festsetzung von Ordnungs­geld; Verordnungs­ermächtigungen 2415
§ 335a Beschwerde gegen die Festsetzung von Ordnungs­geld; Rechts­beschwerde; Verordnungs­ermächtigung
§ 335b Anwendung der Straf- und Bußgeld- sowie der Ordnungs­geld­vorschriften auf bestimmte offene Handels­gesellschaften und Kommandit­gesellschaften

Dritter Abschnitt: Ergänzende Vorschriften für eingetragene Genossenschaften

§ 336 Pflicht zur Aufstellung von Jahres­abschluss und Lage­bericht
§ 337 Vorschriften zur Bilanz
§ 338 Vorschriften zum Anhang
§ 339 Offenlegung

Vierter Abschnitt: Ergänzende Vorschriften für bestimmte Unternehmen

Vierter Unter­abschnitt: Ergänzende Vorschriften für bestimmte umsatz­starke multinationale Unternehmen und Konzerne

Erster Titel: Anwendungs­bereich; Begriffs­bestimmungen

§ 342 Anwendungs­bereich
§ 342a Begriffs­bestimmungen

Zweiter Titel: Pflicht zur Ertrag­steuer­informations­berichterstattung

§ 342b Unverbundene Unternehmen mit Sitz im Inland
§ 342c Oberste Mutter­unternehmen mit Sitz im Inland
§ 342d Tochter­unternehmen mit Sitz im Inland von obersten Mutter­unternehmen mit Sitz in einem Dritt­staat
§ 342e Inländische Zweig­niederlassungen unverbundener Unternehmen mit Sitz in einem Dritt­staat
§ 342f Inländische Zweig­niederlassungen verbundener Unternehmen mit Sitz in einem Dritt­staat

Dritter Titel: Einzubeziehende Unternehmen; Inhalt und Form des Ertrag­steuer­informations­berichts

§ 342g Einzubeziehende Unternehmen
§ 342h Pflicht­angaben
§ 342i Länder­bezogener Ausweis der Angaben
§ 342j Währung
§ 342k Weglassen nachteiliger Angaben
§ 342l Form­blatt; maschinen­lesbares elektronisches Format

Vierter Titel: Offenlegung und Veröffentlichung

§ 342m Offenlegung im Unternehmens­register
§ 342n Veröffentlichung auf der Internet­seite der Gesellschaft

Fünfter Titel: Bußgeld­vorschriften; Ordnungs­gelder

§ 342o Bußgeld­vorschriften
§ 342p Ordnungs­gelder

Fünfter Abschnitt: Privates Rechnungs­legungs­gremium; Rechnungs­legungs­beirat

§ 342q Privates Rechnungs­legungs­gremium
§ 342r Rechnungs­legungs­beirat

Sechster Abschnitt: Prüfstelle für Rechnungs­legung (weggefallen)

§§ 342b ff. HGB a. F. / §§ 106 ff. WpHG Prüfung von Unternehmens­abschlüssen und -berichten (Enforcement)

Übergangs­vorschriften zum Bilanz­rechts­modernisierungs­gesetz

Art. 66 EGHGB
Art. 67 EGHGB

Zielgruppen "NWB Kommentar Bilanzierung"

Für Steuer­berater und Wirtschafts­prüfer, die Bilanzierungs­fragen handels- und steuer­rechtlich beurteilen.

Für Fach­kräfte im Rechnungs­wesen, die Entscheidungen für den Abschluss vorbereiten.

Weitere Ziel­gruppen:

  • Prüfungs­assistenten
  • Bilanz­buchhalter
  • Mit­arbeiter in steuer- und wirtschafts­beratenden Berufen und in der Finanz­verwaltung
  • Studierende
Autoren "NWB Kommentar Bilanzierung"
1:Dr.
2:
3:
4:Herr
5:/Autorenfotos/1126329.jpg
6:1126329
Dr. Norbert Lüdenbach
  • Partner der BDO AG Wirtschaftsprüfungs­gesellschaft und dort Leiter der Zentral­abteilung für Fragen der nationalen und internationalen Rechnungs­legung
  • Herausgeber der NWB Zeit­schriften StuB und PiR

Tätigkeits­schwerpunkte:

  • Rechnungs­legung nach HGB, IFRS und US-GAAP
1:Prof. Dr.
2:
3:
4:Herr
5:/Autorenfotos/449534.jpg
6:449534
Prof. Dr. Wolf-Dieter Hoffmann
  • Honorar­professor der Universität Freiburg für den Fach­bereich Rechnungs­legung und Prüfung
  • Partner in der Sozietät Rüsch Hoffmann Sauter in Freiburg i. Br.
  • Bis 1993: Tax Partner der KPMG in der Nieder­lassung Freiburg
  • Verstorben im Februar 2017

Tätigkeits­schwerpunkte:

  • Bilanz- und Bilanz­steuer­recht
1
getProducts is defined 3 elements is defined 3
Diese Artikel könnten Sie interessieren:

Themenverwandte Artikel

Handbuch Bilanzsteuerrecht
Grundlegend, praxisnah und gestaltungsorientiert.

Gesetzliche Vorschriften sicher anwenden und gleichzeitig Gestaltungsspielräume erkennen und nutzen – mit dem Handbuch Bilanzsteuerrecht haben Sie sämtliche Aspekte sicher im Griff. Ein ausgewogener Mix von Autorinnen und Autoren aus Lehre, Praxis, Finanzverwaltung und Richterschaft garantiert dabei den hohen praktischen Nutzen dieses Handbuchs.

154,00 €
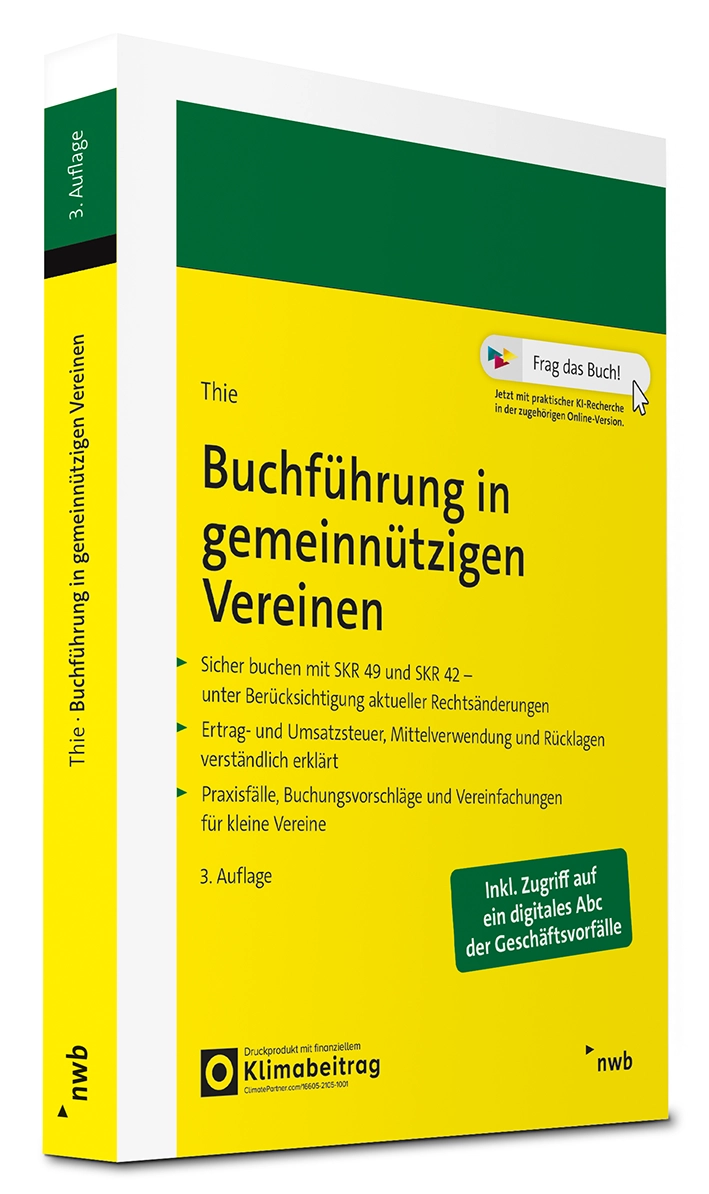
Buchführung in gemeinnützigen Vereinen

Alles zur Buchführung gemeinnütziger Vereine – praxisnah und verständlich

Die Buchführung gemeinnütziger Vereine stellt spezifische Anforderungen an Rechnungswesen und Steuerrecht. Dieses Handbuch vermittelt sowohl die notwendigen Grundlagen als auch vertieftes Wissen über die steuerlichen und buchhalterischen Besonderheiten gemeinnütziger Vereine. Die Hauptaugenmerke liegen auf dem Umsatzsteuerrecht sowie der praxisgerechten Erfassung typischer Geschäftsvorfälle. Anschauliche Beispiele und konkrete Buchungsvorschläge helfen dabei, die Zusammenhänge auf dem Rechtsgebiet der Gemeinnützigkeit sicher zu verstehen und die neu erworbenen Kenntnisse im Vereinsalltag anzuwenden.

54,00 €
IFRS 2026
Ein systematischer Praxisleitfaden
Aktuelles IFRS-Wissen – verständlich, fundiert, übersichtlich Die IFRS sind der globale Standard der Finanzberichterstattung. Berater, Prüfer, Mitarbeiter im Rechnungswesen und Controlling sowie Bilanzanalysten benötigen profunde Kenntnisse der IFRS auf aktuellstem Stand.  Dieser Praxisleitfaden ist auf die wesentlichen, in der Praxis erforderlichen Kenntnisse konzentriert und erläutert anhand zahlreicher Beispiele die praktische Umsetzung der Standards. Ein Glossar erklärt die 600 wichtigsten englischen Fachbegriffe. Die Neuauflage berücksichtigt Änderungen und Klarstellungen in folgenden Bereichen: Änderungen zu IFRS 9 betreffend Power Purchase Agreements (PPA)  IASB-Agenda-Entscheidungen, u. a. zu IAS 37, IAS 38, IFRS 9 IASB Illustrative Examples zu Angaben betreffend klimabezogene Unsicherheiten Bei der nunmehr 23. Auflage tritt Prof. Dr. Guido Sopp als Autor zu dem von Dr. David Grünberger verfassten Werk hinzu. Aufbauend auf dem bewährten Fundament berücksichtigt das Autorenduo die neuesten Anforderungen und Trends und bringt präzises IFRS-Wissen auf den aktuellen Stand.    Die Autoren Dr. David Grünberger, CPA, leitet die Sektion Aufsichtspolitik und Rechnungslegung in der Europäischen Zentralbank in Frankfurt a. M. Seine Sektion koordiniert die inhaltliche Ausrichtung der Bankenaufsicht in der Eurozone. Als Mitglied des IFRS Advisory Council berät er das IASB beim Standardsetting, ferner ist er Mitglied der Accounting-Arbeitsgruppen im Baseler Ausschuss. Prof. Dr. Guido Sopp, CFE, ist Professor für Finanzwirtschaft an der Westsächsischen Hochschule. Er publiziert und lehrt zu Fragen der internationalen Rechnungslegung. Zuvor war er in der Österreichischen Finanzmarktaufsicht für die Rechnungslegungskontrolle zuständig, zuletzt in leitender Funktion. Professor Sopp ist Mitglied der Prüfungskommission zum Wirtschaftsprüferexamen in Deutschland.

54,00 €

Bitte warten. Ihre Login Daten werden überprüft.
Ihre Bestellung wird gerade abgeschickt.
ACHTUNG! Bitte bestätigen Sie umgehend Ihre Registrierung. Hierzu haben wir Ihnen eine E-Mail geschickt. Bitte aktivieren Sie mit Hilfe des Links in der E-Mail Ihr Konto. Nach Aktivierung werden Sie einmalig im Shop ausgeloggt. Nach erneuten Login können Sie Ihren Einkauf fortsetzen.
OK